
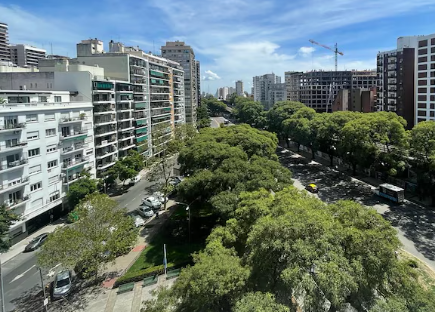
El 31% de los hogares que alquilan en el AMBA tendría capacidad de pago para afrontar un préstamo hipotecario con las condiciones actuales. Sin embargo, las dificultades para reunir el capital inicial mantienen lejos de la vivienda propia a miles de familias.
Más de un millón de hogares inquilinos del AMBA reúnen actualmente las condiciones necesarias para acceder a un crédito hipotecario de acuerdo con los requisitos y las tasas ofrecidas por los bancos. El dato evidencia el amplio potencial existente para extender el acceso a la vivienda propia, aunque todavía persisten importantes barreras financieras que impiden que esa demanda se transforme en operaciones concretas.
El diagnóstico fue presentado por Fernando Álvarez de Celis, director ejecutivo de la Fundación Tejido Urbano, durante el II Congreso Argentino de Crédito Hipotecario.
Según el relevamiento realizado, el 31% de los hogares inquilinos del AMBA cuenta con capacidad de pago suficiente para afrontar un préstamo de estas características. Se trata de aproximadamente 1.133.000 hogares.
Si se toman únicamente los inquilinos formales, el universo alcanza los 556.000 hogares cuyos ingresos superan el mínimo exigido por las entidades financieras.
La dimensión de esa demanda contrasta con la cantidad de créditos que se proyecta otorgar. “Si el crédito hipotecario proyectado por el Gobierno nacional ronda entre las 15.000 y 20.000 líneas activas, y nosotros vemos que el potencial supera los 500.000 hogares formales, la demanda es casi infinita y sumamente sólida”, remarcó Álvarez de Celis.
El potencial de los créditos hipotecarios aparece además en un escenario marcado por el fuerte crecimiento de la población que alquila.
Durante los últimos 20 años, la cantidad de inquilinos prácticamente se duplicó en el país, mientras que en la Ciudad de Buenos Aires el incremento fue todavía mayor.
En CABA, la población creció apenas un 11% durante las últimas dos décadas, pero la cantidad de inquilinos aumentó 127%.
Al mismo tiempo, el acceso a la vivienda propia se fue postergando. La edad promedio en la que una persona logra convertirse en propietaria pasó de 35 a 45 años.
El fenómeno también comienza a generar una nueva situación de vulnerabilidad durante la vejez. Mientras que en el censo de 2000 los adultos mayores que alquilaban representaban una proporción marginal, en 2022 el 7% de las personas mayores de todo el país eran inquilinos.
En CABA, esa proporción llegó al 15%, mientras que las proyecciones indican que podría alcanzar el 25% en 2030.
El déficit habitacional y las dificultades para acceder al crédito
El estudio realizado por la Fundación Tejido Urbano estimó un déficit habitacional de 3 millones de viviendas, mientras que cerca de 10 millones de hogares atraviesan algún tipo de problema habitacional en el país.
A esto se suma que, durante décadas, el crédito hipotecario tuvo una participación muy reducida dentro de la economía argentina. Casi nunca superó el 1% del PBI y llegó a representar apenas el 0,17%.
En este contexto, el tradicional mecanismo utilizado por la clase media para acceder a una vivienda —el ahorro familiar— perdió capacidad frente al aumento del valor del suelo y la brecha entre los precios de las propiedades y los ingresos.
El resultado fue un proceso sostenido de “inquilinización”, que dejó a una parte importante de los hogares fuera del mercado de compra de viviendas.
Para la Fundación Tejido Urbano, una de las principales dificultades no se encuentra en la capacidad de las familias para afrontar una cuota mensual, sino en las condiciones financieras necesarias para reunir el capital inicial.
“En Argentina, el problema de la vivienda es financiero y no económico, porque todas estas familias pagan mes a mes entre 500.000 y 800.000 pesos de alquiler por propiedades que nunca van a ser suyas”, sostuvo Álvarez de Celis.
El especialista señaló que, en varias de las líneas hipotecarias disponibles actualmente, la cuota mensual puede ubicarse incluso por debajo del valor de un alquiler promedio.
Sin embargo, las entidades bancarias no suelen financiar el 100% del valor de la propiedad. Actualmente, la mayoría de las líneas cubre hasta el 75% del precio de la vivienda.
Por ejemplo, una familia que pretenda comprar una propiedad de USD 100.000 podría necesitar aportar alrededor de USD 25.000 de capital propio, además de afrontar los gastos de escrituración, tasación y otros costos vinculados con la operación.
Allí aparece el principal obstáculo: una familia puede contar con ingresos suficientes para afrontar las cuotas de un préstamo, pero no necesariamente disponer de USD 20.000, USD 25.000 o USD 30.000 ahorrados para poder ingresar al mercado inmobiliario.
La distancia entre el desarrollo inmobiliario y la demanda de la clase media
Por otra parte, Álvarez de Celis sostuvo que existe una distorsión entre el mercado de desarrollo inmobiliario y las necesidades concretas de la clase media.
Mientras las propiedades a estrenar ubicadas en corredores consolidados son consideradas una “reserva de valor” en dólares por inversores que ya cuentan con viviendas, el mercado de los créditos hipotecarios se mueve por un circuito completamente diferente.
El monto promedio de las escrituras realizadas con garantía hipotecaria se ubica en USD 97.000.
Este dato permite explicar por qué casi el 100% de los créditos hipotecarios otorgados se destina a la compra de viviendas usadas ubicadas en áreas periféricas o barrios tradicionales, en lugar de desarrollos de pozo, cuyos precios son considerablemente más elevados.
Mientras tanto, según datos del Colegio de Escribanos porteño, durante julio se formalizaron 959 escrituras con garantía hipotecaria.
La cifra representó una caída del 31,2% respecto de las operaciones realizadas bajo esta modalidad durante el mismo mes de 2025.
Más historias
Localidades bonaerenses dejarán de tener el subsidio al gas
Pobreza en Argentina: cuáles fueron los aglomerados con los mayores niveles en el primer semestre de 2026
Propiedades en CABA: el precio del m² se estabiliza y crece la diferencia entre barrios y tipos de vivienda