
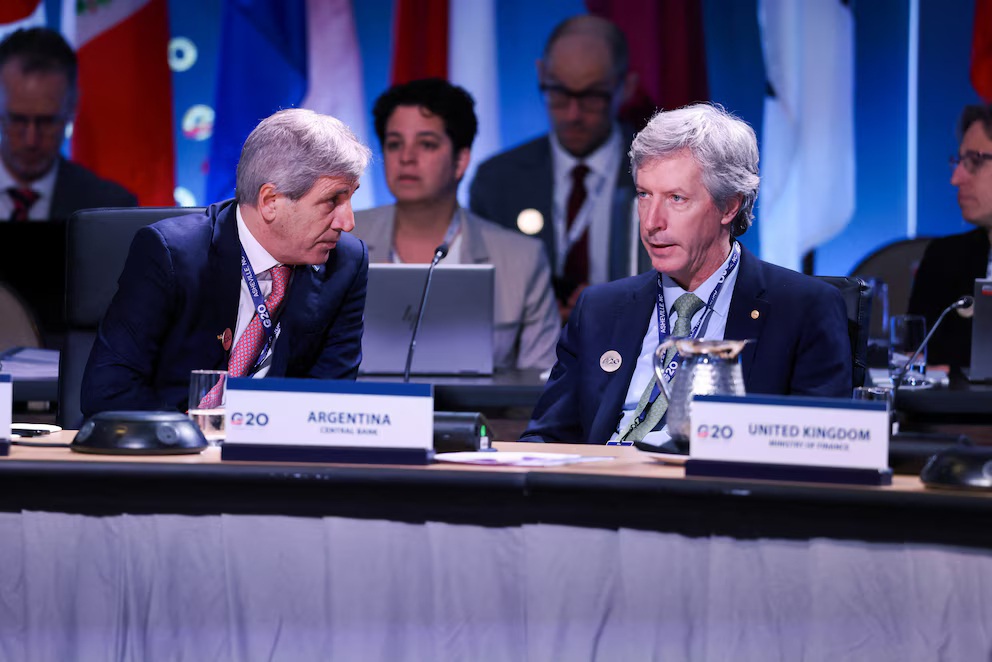
El Banco Central, la Comisión Nacional de Valores y el Ministerio de Desregulación trabajan en conjunto para facilitar el financiamiento al sector privado. Entre las iniciativas aparecen cambios en los códigos de descuento, la posibilidad de financiar cupones de comercios y un sistema federal de garantías para pequeñas y medianas empresas.
El Banco Central (BCRA) presentó una serie de iniciativas con las que el Gobierno busca acelerar el otorgamiento de crédito destinado a individuos, comercios y empresas. Las medidas fueron difundidas durante una exposición realizada este lunes y apuntan, según explicó el organismo, a promover la competencia entre los oferentes, mejorar la calidad crediticia de los deudores y reducir los costos de las operaciones.
La presentación estuvo a cargo del vicepresidente del BCRA, Vladimir Werning, durante la Semana Mundial del Inversor, en un evento organizado por la Comisión Nacional de Valores (CNV). En su exposición, el funcionario destacó la importancia de fomentar el ahorro doméstico y generar incentivos que permitan financiar la inversión.
Las propuestas se conocen en un contexto en el que el nuevo crédito al sector privado muestra un freno, pese a la baja de la inflación y al descenso gradual de las tasas de interés. Frente a este escenario, el objetivo oficial es recuperar el protagonismo del financiamiento mediante una revisión de distintos mecanismos que pueden favorecer el acceso al crédito.
Según explicaron fuentes oficiales, las iniciativas son elaboradas de manera conjunta por el Banco Central, la CNV y el Ministerio de Desregulación.
Cambios para facilitar los préstamos personales
Uno de los ejes de trabajo está relacionado con los préstamos personales. En este caso, se analiza otorgar una mayor flexibilidad al denominado código de descuento, un mecanismo que permite que las entidades financieras puedan debitar directamente del salario de los trabajadores el importe correspondiente a la cuota mensual de un préstamo.
Desde hace tiempo, bancos y empresas fintech reclaman un sistema más eficiente para este tipo de operaciones. La posibilidad de mejorar el mecanismo también permitiría reducir las tasas de interés, debido a que facilita y mejora el proceso de cobranza de los préstamos otorgados de manera online.
En el caso de los empleados públicos, ya se incorporó la posibilidad de ceder el código de descuento a otra entidad. Esta alternativa apunta a brindar mayor seguridad sobre la cartera que se transfiere y, al mismo tiempo, ampliar las posibilidades de fondeo.
Para los empleados privados, la propuesta contempla centralizar a través de COELSA los flujos afectados al pago de los créditos. La cesión de esos fondos quedaría en manos del propio trabajador y no implicaría una carga administrativa adicional para el empleador.
La propuesta para financiar los cupones de los comercios
Otro de los instrumentos que analiza el Gobierno está destinado a los comercios. La iniciativa contempla habilitar la financiación de los cupones generados por las operaciones de venta.
El mecanismo permitiría que los comercios no tengan que esperar hasta 21 días para recibir el dinero correspondiente a una operación y puedan acceder a esos fondos de manera inmediata.
Actualmente, esta posibilidad ya es ofrecida por prácticamente todos los adquirentes del mercado, es decir, las empresas encargadas de procesar los cobros digitales. Sin embargo, esas alternativas suelen estar disponibles únicamente para los comercios que son clientes de esas compañías.
La propuesta oficial busca modificar ese esquema para que el cupón pueda ser comercializado libremente, de manera similar a lo que ocurre con un cheque. De esta forma, una mayor cantidad de entidades y operadores podrían ofrecer financiamiento sobre esos documentos.
La expectativa oficial es que el aumento de la cantidad de actores dispuestos a financiar los cupones genere una mayor competencia y contribuya a una reducción de las tasas de interés.
Se trata de una herramienta que había sido anunciada hace más de un año, aunque todavía no fue implementada.
Un sistema de garantías para las pymes
En relación con el financiamiento de las empresas, otra de las propuestas consiste en avanzar hacia un sistema federal de garantías.
El objetivo es replicar parte del funcionamiento que actualmente tienen las Sociedades de Garantía Recíproca (SGR). En esos esquemas, los socios aportan avales que permiten garantizar a las pequeñas y medianas empresas que buscan obtener financiamiento a través del mercado de capitales o del sistema financiero.
La presentación realizada por Werning también plantea la necesidad de generar una base centralizada de información sobre los bienes afectados a este tipo de préstamos. La propia formulación de la propuesta deja en claro que, por el momento, se trata de una iniciativa que todavía no tiene una implementación inmediata.
En la misma línea, el Gobierno analiza elevar el límite de apalancamiento de las entidades bancarias cuando trabajan con SGR. La medida apunta a ampliar las posibilidades de financiamiento disponibles para las pequeñas y medianas empresas.
La morosidad dejó de crecer
El informe presentado por el Banco Central también incluyó una referencia a la evolución de la morosidad de las carteras crediticias.
Según el documento, el nivel de mora dejó de aumentar. De todos modos, todavía será necesario esperar algunos meses para observar el impacto que puedan tener tanto los nuevos préstamos como los acuerdos alcanzados con deudores sobre los balances de las entidades.
Las distintas iniciativas forman parte del conjunto de herramientas que el Gobierno busca desarrollar para recuperar el crecimiento del crédito al sector privado, con medidas diferenciadas para individuos, comercios y empresas.
Más historias
El empleo formal perdió más de 13.600 puestos en agosto, mientras creció el monotributo
Una joven mostró cuánto gastó en octubre viviendo sola en Núñez: el total superó los $4,3 millones
Alquilar con cochera en CABA cuesta casi un 17% más: los barrios donde estacionar encarece el presupuesto