
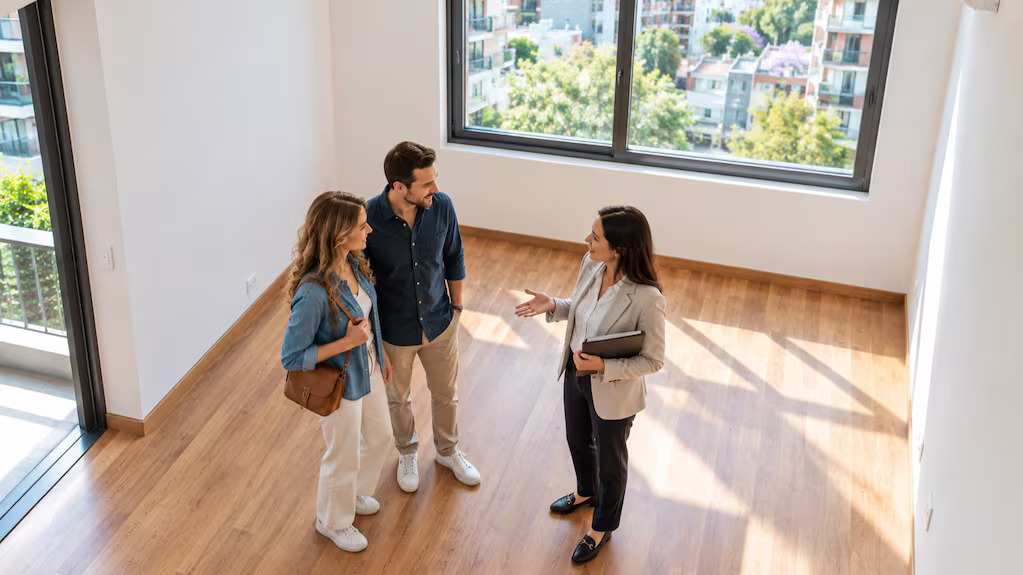
El mercado porteño dejó atrás la etapa de fuertes bajas y atraviesa una recuperación desigual. Los valores rondan los US$2100-2200 por m², mientras la negociación, el financiamiento y las diferencias entre propiedades usadas, nuevas y en pozo adquieren un papel central a la hora de comprar.
El mercado inmobiliario de la Ciudad de Buenos Aires atraviesa una etapa distinta a la que caracterizó a los últimos años. Luego de la fuerte corrección que experimentaron los precios, los valores comenzaron a recomponerse y actualmente muestran una mayor estabilidad, aunque el comportamiento ya no es homogéneo y existen diferencias cada vez más marcadas según el barrio, la ubicación, el estado y las características de cada propiedad.
Uno de los indicadores que permite observar esta transformación es la evolución del precio promedio del metro cuadrado. De acuerdo con el Índice M2 Real, elaborado por REMAX, Reporte Inmobiliario y la UCEMA, el valor pasó de US$2146 en enero de 2026 a US$2112 en julio, luego de haber alcanzado los US$2200 en mayo.
La evolución muestra que el mercado ya no atraviesa una recuperación uniforme. En cambio, se encuentra en una instancia en la que cada inmueble debe encontrar un precio que resulte aceptable para concretar una operación.
Para Dotti Peñate, CEO de REMAX Argentina & Uruguay, el escenario representa una recomposición de los valores, aunque no una nueva etapa de incrementos generalizados. Según explicó, el mercado dejó atrás el período de fuertes caídas y comenzó una fase de recuperación que se desarrolla de manera diferente según las propiedades.
Un mercado con mayor diferencia entre propiedades
En la Ciudad, los valores se ubican actualmente en niveles cercanos a los US$2100-2200 por m², aunque esa referencia general convive con diferencias importantes entre zonas.
Peñate señaló que, más que una nueva suba generalizada, se observa un mercado que se mantiene alrededor de esos valores y en el que las características particulares de cada propiedad tienen una incidencia cada vez mayor.
Dentro de ese escenario, Saavedra y Colegiales aparecen como dos barrios con posibilidades de crecimiento. Sin embargo, el potencial de una zona no depende exclusivamente del valor de sus propiedades: también intervienen factores como la infraestructura, la conectividad, los servicios y la evolución del entorno.
En paralelo, barrios consolidados como Recoleta, Barrio Norte y Palermo recuperaron fuerza y mantienen una demanda sólida. En un contexto en el que los compradores analizan con mayor detalle qué adquieren, la ubicación y la calidad del inmueble adquieren una importancia creciente.
Otro elemento que continúa teniendo peso es la negociación entre compradores y vendedores. En julio, el precio efectivo de cierre se ubicó, en promedio, un 4,81% por debajo del valor publicado.
Según Peñate, todavía existe margen para negociar y el precio de salida continúa siendo determinante para lograr una operación. De acuerdo con REMAX, los niveles de negociación se encuentran actualmente aproximadamente entre 5% y 6%, aunque la diferencia entre las expectativas de los propietarios y lo que los compradores están dispuestos a pagar se redujo durante los últimos dos años.
En ese sentido, Peñate planteó que el valor de una propiedad no está determinado por las necesidades o expectativas de su propietario, sino por el precio que el mercado está dispuesto a convalidar.
Esto también modifica la importancia del precio inicial. Una unidad que ingresa al mercado con un valor superior al de propiedades similares puede permanecer durante meses sin generar operaciones. En cambio, una vivienda correctamente valuada puede comenzar a recibir visitas y ofertas desde sus primeros días de publicación.
Usados, departamentos nuevos y propiedades en pozo
La recuperación de los precios tampoco se desarrolla de igual manera en todos los segmentos del mercado. En particular, las propiedades usadas aparecen como una alternativa competitiva frente a las unidades nuevas, en un contexto en el que el fuerte aumento de los costos de construcción impactó sobre los valores de los inmuebles a estrenar.
Peñate destacó justamente al segmento de usados como una oportunidad de interés. Según explicó, los costos de construcción continúan elevados y eso repercute en los precios de las propiedades nuevas, generando en algunos casos una diferencia considerable respecto de unidades usadas comparables.
Para los compradores que priorizan principalmente ubicación, superficie y precio, esa brecha puede resultar relevante. Una propiedad usada ubicada en un barrio consolidado puede ofrecer la posibilidad de acceder a una mayor cantidad de metros cuadrados frente a una unidad nueva de características equivalentes.
El segmento de pozo, por su parte, presenta otra característica: las alternativas de financiamiento pueden modificar la forma de afrontar la compra.
Matías Chirom, cofundador y CEO de Baigun Realty, señaló que el financiamiento directo ofrecido por los desarrolladores se transformó en una herramienta central para sostener las preventas.
En este tipo de operaciones, explicó, el comprador puede ingresar con un anticipo y continuar pagando cuotas, ya sea en dólares o en pesos ajustados por CAC (Cámara Argentina de la Construcción), de acuerdo con las condiciones particulares de cada proyecto.
Los valores de ingreso muestran una dispersión significativa. El promedio de entrada de los proyectos relevados se ubica en US$191.778, mientras que la mediana es de US$162.144. Los tickets iniciales parten de US$71.179 y llegan hasta US$531.000 en los proyectos con valores de entrada más elevados. En las unidades de mayor valor, los precios alcanzan los US$1.862.500.
Por barrios, Barrio Norte presenta proyectos desde US$71.179, mientras que en Villa Crespo los valores parten de US$80.000. En Palermo, uno de los principales polos de nuevos desarrollos, los precios iniciales se ubican desde US$105.900.
En Belgrano, los valores comienzan alrededor de los US$120.000, mientras que en Recoleta parten desde US$130.000. En Palermo Chico, en tanto, existen puntos de entrada desde US$162.144.
La amplitud de valores también se explica por las características de cada proyecto. Dentro de un mismo barrio pueden encontrarse unidades pequeñas, de entre 22 y 55 m², junto con departamentos de tres o cuatro ambientes que superan los 200 m².
A eso se suman las prestaciones de los edificios. Algunos proyectos incorporan pileta, solárium, coworking, spa, sauna y piscina climatizada, elementos que también generan diferencias de valor entre propiedades ubicadas en una misma zona.
Por eso, Chirom planteó que para evaluar una oportunidad no alcanza con observar el precio publicado. También deben analizarse la tipología, los amenities, la calidad de las terminaciones y la ubicación específica dentro del barrio.
El crédito y la tecnología, dos factores que pueden modificar el mercado
Más allá de la evolución del metro cuadrado, el crédito hipotecario aparece como una de las variables que pueden ampliar el volumen de operaciones inmobiliarias.
Peñate sostuvo que existe una parte de la demanda que tiene intención de comprar, pero que no logra transformar ese interés en una operación porque necesita acceder a financiamiento.
En ese contexto, consideró que la existencia de crédito por sí sola no resulta suficiente: para ampliar su impacto debería tratarse de una herramienta accesible, previsible y sostenida en el tiempo.
La tecnología también comenzó a ocupar un lugar cada vez más relevante dentro de la actividad inmobiliaria. La inteligencia artificial y la automatización ya permiten analizar propiedades, generar contenidos, organizar información, realizar seguimiento de contactos y agilizar procesos vinculados con la documentación.
Sin embargo, el avance tecnológico no elimina el papel de los intermediarios. Peñate resumió esta transformación al señalar que el futuro no plantea una oposición entre las personas y la tecnología, sino una combinación de personas utilizando herramientas tecnológicas para potenciar su trabajo.
Al mismo tiempo, los compradores comenzaron a observar otros elementos además del precio del metro cuadrado. Para anticipar la posible valorización de una zona también se consideran los nuevos desarrollos, la inversión privada, la infraestructura, la aparición de propuestas comerciales y gastronómicas y el movimiento de los desarrolladores.
En ese mapa aparecen Chacarita y Colegiales como corredores con capacidad para continuar incorporando actividad y nuevos proyectos. La expansión de estas áreas acompaña el crecimiento de sectores ya consolidados y contribuye a la aparición de nuevas centralidades.
Qué escenario se observa para los próximos meses
Las perspectivas para los próximos meses muestran un comportamiento moderado y heterogéneo. El m² promedio efectivo pasó de US$1706 en enero de 2025 a US$2112 en julio de 2026, mientras que durante este año se mantuvo alrededor de los US$2100-2200.
Para Peñate, no todas las propiedades tendrán necesariamente la misma evolución. Las unidades que combinen una buena ubicación, una relación competitiva entre precio y calidad y características acordes con lo que busca la demanda tendrán mejores posibilidades de apreciación.
Durante el primer semestre, además, las escrituras se mantuvieron prácticamente en niveles similares a los registrados durante el mismo período del año anterior. Sin embargo, el crédito hipotecario tuvo una participación menor que en el semestre previo.
Para Peñate, este comportamiento refleja que existe demanda, aunque el financiamiento todavía puede contribuir a ampliar el volumen del mercado.
En el caso de quienes cuentan con dólares disponibles para comprar, el análisis no pasa por esperar o acelerar de manera generalizada, sino por estudiar cada operación de forma particular. En ese análisis, producto, ubicación y precio aparecen como las tres variables centrales.
El mercado inmobiliario porteño se aleja así de una dinámica uniforme. El precio continúa siendo importante, pero la capacidad de negociación, la calidad del inmueble y la ubicación tienen cada vez más peso en la decisión de compra.
Chirom sostuvo que el consumidor final volvió a ocupar un lugar central como impulsor de la demanda. Durante un período prolongado, explicó, los compradores esperaban que los precios continuaran bajando. Ahora, según su interpretación, entienden que esa tendencia terminó y que postergar una decisión no necesariamente implica acceder posteriormente a mejores valores.
Más historias
Localidades bonaerenses dejarán de tener el subsidio al gas
Pobreza en Argentina: cuáles fueron los aglomerados con los mayores niveles en el primer semestre de 2026
Patentes en CABA: seis de cada diez autos pagarán menos en 2027 y amplían la exención por antigüedad