
El programa utilizará fondos del FGS de la Anses para ofrecer a los bancos depósitos a plazo ajustados por UVA, con el objetivo de ampliar el financiamiento para la compra, construcción, ampliación y refacción de primeras viviendas.
El Gobierno presentó un programa de licitación de plazos fijos destinado a financiar créditos hipotecarios, con un monto total de $2 billones, que busca brindar a los bancos una fuente de fondeo de mayor plazo para ampliar los préstamos destinados a vivienda.
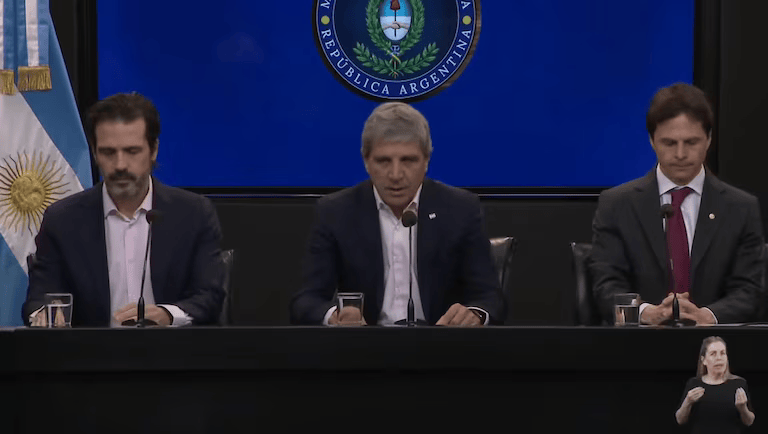
El mecanismo fue explicado públicamente por el ministro de Economía, Luis Caputo, y el director general de Inversiones del Fondo de Garantía de Sustentabilidad (FGS), Juan Cruz Micele, durante una conferencia de prensa centrada en los detalles del nuevo esquema.
Cómo funcionará el programa
La herramienta contempla la licitación de dinero del Fondo de Garantía de Sustentabilidad (FGS) de la Anses para constituir depósitos a plazo fijo en pesos ajustables por UVA más un spread.
Esos fondos tendrán un destino específico: financiar créditos hipotecarios para personas humanas destinados a la adquisición, construcción, ampliación o refacción de una primera vivienda.
El programa tendrá un monto total de $2 billones y cada licitación será por $200.000 millones. Según se informó durante la conferencia, la primera subasta de depósitos del FGS será la semana próxima.
El esquema se implementará mediante licitaciones entre bancos, con plazos de colocación más extensos que los habituales dentro del sistema financiero argentino.
Caputo explicó que el objetivo es abordar uno de los principales problemas que enfrentan las entidades financieras al momento de otorgar préstamos para vivienda: el descalce entre el plazo de los depósitos y el de los créditos hipotecarios.
Según detalló el ministro, los préstamos hipotecarios suelen extenderse durante 15, 20, 25 o 30 años, mientras que una parte importante del fondeo de los bancos se concentra en depósitos de corto plazo, desde cuentas a la vista hasta plazos fijos de aproximadamente 30 días.
Por qué se impulsó la medida
Durante la conferencia, Caputo sostuvo que el crédito hipotecario registró un crecimiento, aunque todavía representa una proporción reducida de la economía argentina.
De acuerdo con sus datos, el stock de créditos hipotecarios en el país llegó apenas al 2% del producto, mientras que en Chile se ubicó alrededor del 27% y en Estados Unidos alcanzó el 50%, llegando incluso al 75% en otros períodos.
El ministro utilizó esas referencias para marcar la diferencia entre el mercado argentino y el de otros países, y relacionó el menor desarrollo local con la falta de ahorro de largo plazo y de un mercado de capitales más profundo.
En ese contexto, el programa apunta a extender los vencimientos del fondeo disponible para los bancos y facilitar así un mayor volumen de préstamos hipotecarios.
La lógica del esquema contempla que:
- El FGS ya tiene entre sus funciones la colocación de plazos fijos en bancos.
- El nuevo programa extiende esos depósitos a plazos de entre 1 y 5 años.
- Los bancos competirán en licitaciones para captar los fondos.
- El dinero adjudicado deberá destinarse a créditos hipotecarios para primera vivienda.
- Las entidades estarán sujetas a condiciones de tasa, plazo y monto máximo para cada préstamo.
Los tramos de las licitaciones
El programa estará dividido en dos segmentos, cada uno con un plazo y una tasa mínima para los depósitos que recibirán las entidades financieras.
Tramo 1:
- Plazo de 1 año.
- Tasa de UVA + un spread mínimo de 2,50%.
Tramo 2:
- Plazo de 5 años.
- Tasa de UVA + un spread mínimo de 4,50%.
Caputo aclaró que esas tasas representan los mínimos establecidos para las licitaciones del FGS. Por lo tanto, los bancos podrán competir mediante ofertas superiores si buscan captar fondos en un determinado plazo.
El programa también establece un límite para evitar la concentración de los fondos en una sola entidad. Cada banco podrá ofertar hasta el 20% del monto total de cada licitación.
Como cada llamado será por $200.000 millones, ese porcentaje funcionará como tope para cada ronda de adjudicación.
Qué deberán hacer los bancos con el dinero
Los fondos obtenidos mediante las licitaciones no podrán utilizarse libremente para cualquier destino. El programa establece que deberán aplicarse a créditos hipotecarios para personas humanas destinados a primera vivienda.
Además, los bancos tendrán un plazo de 90 días corridos desde la constitución del depósito para aplicar los fondos a esos préstamos.
El esquema también establece tres condiciones principales para los créditos:
- Tasa máxima: UVA + 7,50% para el tomador.
- Plazo mínimo: 15 años.
- Monto máximo: 150.000 UVA por crédito.
Según se explicó durante la conferencia, el límite de 150.000 UVA equivale aproximadamente a USD 200.000.
Caputo señaló además que el promedio de los créditos hipotecarios que se venían observando se encontraba por debajo de ese límite.
A quiénes apunta el programa
Durante la presentación oficial se indicó que el monto promedio de los créditos hipotecarios rondó los $114 millones.
A partir de esa referencia, el equipo económico estimó el alcance potencial del programa. Con un fondo total de $2 billones, Caputo calculó que podrían generarse soluciones habitacionales para entre 17.000 y 18.000 familias.
Para explicar el funcionamiento del esquema, el ministro presentó como ejemplo una propiedad valuada en USD 106.000.
Tomando como referencia que los bancos suelen financiar el 75% del valor del inmueble, señaló que un préstamo de aproximadamente USD 80.000, equivalente a unos $114 millones, permitiría acceder a una vivienda de algo más de cien mil dólares.
En ese caso, con una tasa de UVA + 7% y un plazo de 25 años, la cuota mensual sería de aproximadamente $865.000.
Caputo detalló también que, si esa cuota representara el 25% del ingreso, el ingreso neto requerido sería de $3.460.000.
Sobre esa base, sostuvo que una pareja joven con ambos salarios podría acceder al crédito si cuenta con un ingreso neto promedio de $1.800.000.
Los principales puntos del sistema
El nuevo mecanismo quedó planteado de la siguiente manera:
- El FGS colocará depósitos a plazo fijo en bancos.
- Los depósitos serán en pesos y estarán ajustados por UVA más un spread.
- Cada licitación será por $200.000 millones.
- El programa tendrá un monto total de $2 billones.
- Los plazos serán de 1 año y 5 años.
- Las tasas mínimas para los depósitos serán de UVA + 2,50% y UVA + 4,50%.
- Los bancos no podrán otorgar estos créditos a una tasa superior a UVA + 7,50%.
- Los préstamos deberán tener un plazo mínimo de 15 años.
- Cada crédito tendrá un límite de 150.000 UVA.
- La primera subasta de depósitos del FGS fue anunciada para la semana próxima, mientras que en el resumen presentado sobre el sistema también se consignó que será el año que viene.
Qué función tendrá el FGS
Durante la conferencia también expuso Juan Cruz Micele, director general de Inversiones del FGS, quien explicó que el organismo trabajó durante varios meses junto con Capital Humano y el Ministerio de Economía en la búsqueda de una alternativa para el mercado hipotecario.
Micele indicó que actualmente el crédito hipotecario dispone de un volumen de aproximadamente $300.000 millones mensuales.
A partir de esa referencia, afirmó que los $2 billones que el FGS aportará mediante depósitos a plazo fijo representan un impulso significativo sobre el nivel actual del mercado.
El funcionario explicó además que el mandato principal del FGS es preservar la rentabilidad y seguridad de sus inversiones, mientras que como objetivo secundario contempla la promoción de la macroeconomía.
Dentro de ese marco ubicó la decisión de participar mediante depósitos de mayor plazo destinados a fortalecer el financiamiento hipotecario.
Micele también informó que, cuando asumió el presidente Javier Milei, el FGS contaba con USD 30.000 millones en activos, mientras que actualmente alcanza los USD 80.000 millones, lo que representa un incremento superior al 160%.
Más historias
Localidades bonaerenses dejarán de tener el subsidio al gas
Pobreza en Argentina: cuáles fueron los aglomerados con los mayores niveles en el primer semestre de 2026
Propiedades en CABA: el precio del m² se estabiliza y crece la diferencia entre barrios y tipos de vivienda