
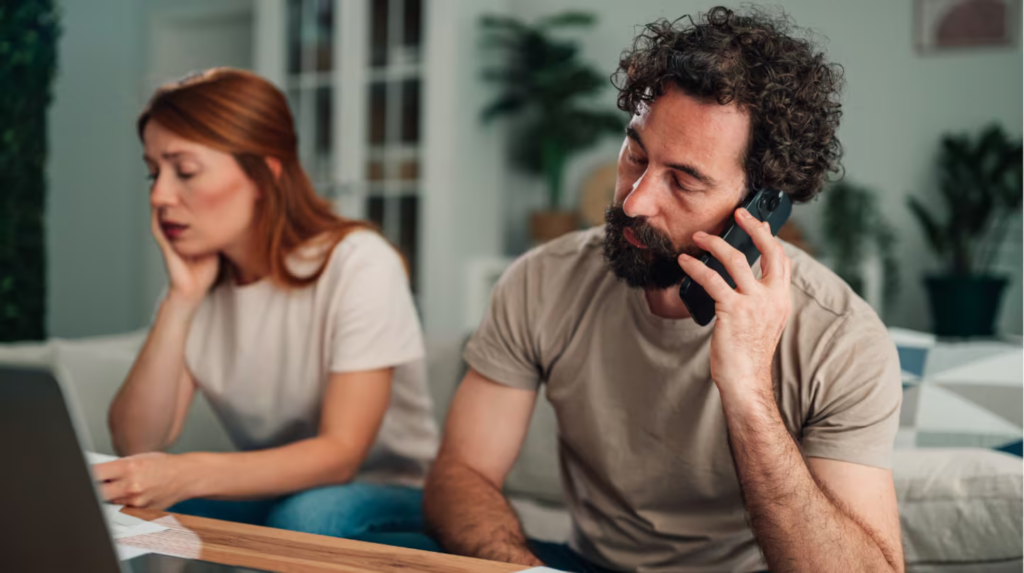
Tres estudios recientes muestran que las deudas dejaron de estar vinculadas principalmente con proyectos o inversiones y pasaron a utilizarse para afrontar alimentos, servicios y otros gastos básicos. Los jóvenes aparecen como el segmento más expuesto y con mayor presencia en circuitos informales.
El endeudamiento de los hogares y el crecimiento de la morosidad se instalaron en el centro del debate público. Mientras el presidente Javier Milei y su Gobierno relativizaron el escenario y descartaron en distintas oportunidades la posibilidad de implementar un plan de rescate o alivio para los deudores, en el Congreso se acumulan decenas de proyectos destinados a abordar la problemática.
La situación podría convertirse en un frente parlamentario para el oficialismo si la oposición consigue generar una presión similar a la registrada en otros debates, como los vinculados con la emergencia en discapacidad o el financiamiento universitario.
A esto se suma que el endeudamiento de los hogares comenzó a formar parte de distintas consignas de protesta en las calles, impulsadas por algunos sectores gremiales y movimientos sociales, ya sea por convicción o por estrategia política.
En este contexto, el endeudamiento también aparece con mayor frecuencia entre las preocupaciones expresadas en las encuestas de opinión. Tres estudios recientes permiten observar por qué y para qué se endeudan quienes recurren al crédito.
Los gastos cotidianos, principal motivo para endeudarse
La consultora Management & Fit realiza encuestas mensuales sobre la situación económica, social y política del país. A fines de 2025 incorporó un módulo específico sobre endeudamiento familiar para conocer de qué manera los hogares financian sus gastos corrientes y qué herramientas utilizan.
Desde diciembre de ese año, el endeudamiento personal o familiar se mantiene de manera sostenida entre las principales preocupaciones mencionadas por los encuestados.
En la última medición, publicada a fines de julio, los “problemas de endeudamiento personal o familiar” ocuparon el cuarto lugar, con el 11,1% de las respuestas. Por encima quedaron la dificultad para llegar a fin de mes, con el 24%; los bajos ingresos, con el 20,4%; y la inseguridad, con el 14,7%.
Management & Fit también consultó a las personas que tienen deudas o créditos sobre el principal motivo por el que se endeudaron durante los últimos 12 meses.
En las tres mediciones realizadas desde fines de 2025 —diciembre, abril y julio— se repitió la misma respuesta como principal motivo: comprar alimentos y cubrir los gastos del mes, con alrededor del 33%.
En la última medición, le siguieron:
- Pagar otras deudas para refinanciar o ponerse al día: 13,7%.
- Comprar electrodomésticos u otros bienes durables: 8,5%.
- Pagar el alquiler o la vivienda: 5,9%.
- Poner o sostener un emprendimiento: 4,7%.
- Gastos de salud: 2,4%.
- Gastos de educación: 1,1%.
La directora de Management & Fit, Mariel Fornoni, explicó que los datos muestran que el endeudamiento no está destinado principalmente a bienes duraderos, inversiones o ahorro, sino al financiamiento del consumo cotidiano, especialmente alimentos y otros bienes no durables.
Según señaló, esta situación tiene impacto sobre el estado de ánimo social y también puede dificultar que las medidas económicas generen un aumento significativo del consumo cuando una parte importante de la población ya se encuentra endeudada.
Fornoni también planteó que una parte importante del respaldo al Gobierno está relacionada con las expectativas. Según su análisis, muchas personas reconocen avances en la estabilización de la economía, en algunos indicadores y en la evolución del dólar, pero todavía no perciben una mejora concreta en su calidad de vida.
En ese sentido, planteó el interrogante sobre cuánto tiempo pueden sostenerse las expectativas favorables o el buen humor social cuando las familias enfrentan elevados niveles de endeudamiento.
A qué día del mes llegan los ingresos
Otro estudio fue realizado por Zentrix Consultora, que publicó semanas atrás una investigación de alcance nacional basada en 1.468 casos relevados a fines de julio.
Uno de los puntos analizados fue hasta qué día del mes alcanzan los ingresos de los hogares.
El 66% de los encuestados respondió que agota sus ingresos antes o hasta el día 20. Un 23,8% indicó que llega a fin de mes, mientras que el 9,3% afirmó que además logra ahorrar.
El análisis presenta diferencias importantes según la edad. Entre las personas de 18 a 39 años, el 85,5% respondió que sus ingresos alcanzan hasta el día 20. En la franja de 40 a 59 años, ese porcentaje baja al 60,6%.
El estudio también incluyó preguntas específicas sobre el endeudamiento familiar. Entre las principales preocupaciones de los encuestados, las deudas quedaron en el sexto lugar, detrás de la corrupción y de otros problemas vinculados con la economía, como los ingresos o salarios, la incertidumbre económica, el desempleo y las tarifas de los servicios públicos.
Consultados sobre si habían tomado alguna deuda o crédito durante los seis meses anteriores, el 61,9% respondió que sí.
Al preguntarles por las razones principales de ese endeudamiento, el 53,7% eligió la opción “a que mis ingresos no alcanzan para cubrir los gastos básicos”.
En segundo lugar apareció el aumento de tarifas y servicios públicos, con el 23,1%. Luego se ubicó la compra de bienes durables, con el 11,5%, mientras que una situación imprevista —como una enfermedad, desempleo o emergencia familiar— representó el 7,6%.
El director de Zentrix, Claudio Montiel, explicó que desde comienzos de año la consultora observa que cada vez más personas manifiestan dificultades para llegar cómodamente a fin de mes.
Según su análisis, la reducción del ingreso disponible de los hogares, una vez descontados los gastos fijos, lleva a que cada vez quede menos dinero para afrontar el resto de los consumos.
Montiel sostuvo que los datos de la encuesta pueden analizarse junto con indicadores del INDEC y mencionó la caída del consumo masivo y de los alimentos. En ese contexto, planteó que cuando una familia debe elegir entre consumir alimentos y endeudarse, la decisión aparece condicionada por esa necesidad.
Los jóvenes, entre los más afectados
Tanto Management & Fit como Zentrix identificaron al segmento más joven como uno de los grupos más afectados por el endeudamiento.
Montiel señaló que los jóvenes son quienes manifiestan mayores problemas laborales, tienen más dificultades para llegar a fin de mes y recurren en mayor medida al endeudamiento, especialmente a través de mecanismos informales.
Fornoni también advirtió que este segmento representa una posible complicación para el Gobierno, debido a que se trata de un grupo de votantes que, según su análisis, es vulnerable, tiene empleos precarios y presenta elevados niveles de endeudamiento.
En paralelo, el Instituto Universitario CIAS, fundado en 1956 por los jesuitas y dedicado a la investigación social, publicó en julio un informe sobre la situación económica y el posicionamiento político de jóvenes de barrios populares del Área Metropolitana de Buenos Aires (AMBA).
El trabajo se realizó mediante una encuesta cara a cara a 964 jóvenes de entre 16 y 24 años.
Los resultados muestran que el 60% de los jóvenes afirmó que su hogar tuvo que reducir el consumo o los gastos en algún rubro durante el año.
Dentro de ese grupo:
- 40% redujo el gasto en alimentos.
- 18% recortó en ropa o calzado.
- 17% redujo gastos en recreación.
- 14% disminuyó el consumo de servicios como luz, gas o telefonía.
Deudas para afrontar gastos diarios
El informe del CIAS también reveló que el 57% de los encuestados afirmó que en su hogar tuvieron que pedir dinero prestado o tomar un crédito para afrontar gastos cotidianos, sin incluir la compra de materiales o electrodomésticos.
El estudio encontró además una relación entre los hogares que debieron reducir sus gastos y aquellos que recurrieron al endeudamiento.
Entre las familias que realizaron ajustes en sus gastos, el 66% tomó alguna deuda. En cambio, entre los hogares que no realizaron ajustes, el porcentaje fue del 41%.
El vicerrector de Investigación del CIAS, Santiago Poy, señaló que los hogares que declaran haber realizado ajustes son también aquellos donde se observa una mayor necesidad de endeudarse.
Según explicó, las familias no solamente reducen sus gastos, sino que además deben tomar deuda para poder afrontar esos mismos consumos, debido a que el ajuste realizado no resulta suficiente.
El avance del circuito informal
Otro dato relevante del informe del CIAS es el canal utilizado para acceder al endeudamiento.
En estos hogares, las deudas se concentran principalmente fuera del sistema financiero formal.
El 37% se endeudó exclusivamente mediante canales informales, mientras que el 13% combinó mecanismos formales e informales. Solo el 6% recurrió exclusivamente a canales formales.
Entre quienes tomaron deuda, el 68% pidió dinero a familiares o amigos, mientras que el 39% recurrió a un prestamista del barrio.
Más atrás quedaron las billeteras virtuales, utilizadas por el 21%, y las tarjetas de crédito, con el 18%.
Los tres estudios coinciden así en mostrar un escenario en el que el endeudamiento familiar está cada vez más relacionado con la necesidad de cubrir gastos corrientes. Al mismo tiempo, los jóvenes aparecen como uno de los segmentos con mayores dificultades para sostener sus ingresos y con una fuerte presencia en los circuitos informales de crédito.
Más historias
Localidades bonaerenses dejarán de tener el subsidio al gas
Pobreza en Argentina: cuáles fueron los aglomerados con los mayores niveles en el primer semestre de 2026
Propiedades en CABA: el precio del m² se estabiliza y crece la diferencia entre barrios y tipos de vivienda